Dự thảo Nghị định hướng dẫn Luật Dầu khí 2026: Bổ sung cơ chế thu hồi chi phí và hạch toán doanh thu từ hoạt động CCS


 "Sao chép liên kết
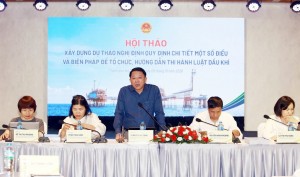
Tại Hội thảo lấy ý kiến góp ý dự thảo Nghị định do Bộ Công Thương phối hợp với Tập đoàn Công nghiệp - Năng lượng Quốc gia Việt Nam (PETROVIETNAM) tổ chức ngày 9/10/2026 tại TP HCM, các quy định về chi phí và doanh thu trong hoạt động CCS là một trong những vấn đề được các đại biểu quan tâm, trao đổi.
Nội dung này thuộc Chương IX về hoạt động CCS, được bổ sung trong dự thảo Nghị định quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Dầu khí số 10/2026/QH16.
So với Nghị định số 45/2023/NĐ-CP, dự thảo bổ sung 8 điều, từ Điều 70 đến Điều 77, quy định về đánh giá tiềm năng lưu trữ CO₂, triển khai CCS trong khuôn khổ hợp đồng dầu khí, lập kế hoạch, giám sát, thu dọn công trình và cơ chế tài chính liên quan.
Theo Bộ Công Thương, việc bổ sung chương này nhằm cụ thể hóa khung pháp lý về CCS gắn với hoạt động dầu khí theo Luật Dầu khí năm 2026. Quy trình được xây dựng theo hướng tích hợp CCS vào hoạt động dầu khí, bảo đảm các yêu cầu về kỹ thuật, an toàn, môi trường, trách nhiệm và chi phí trong phạm vi Luật quy định.
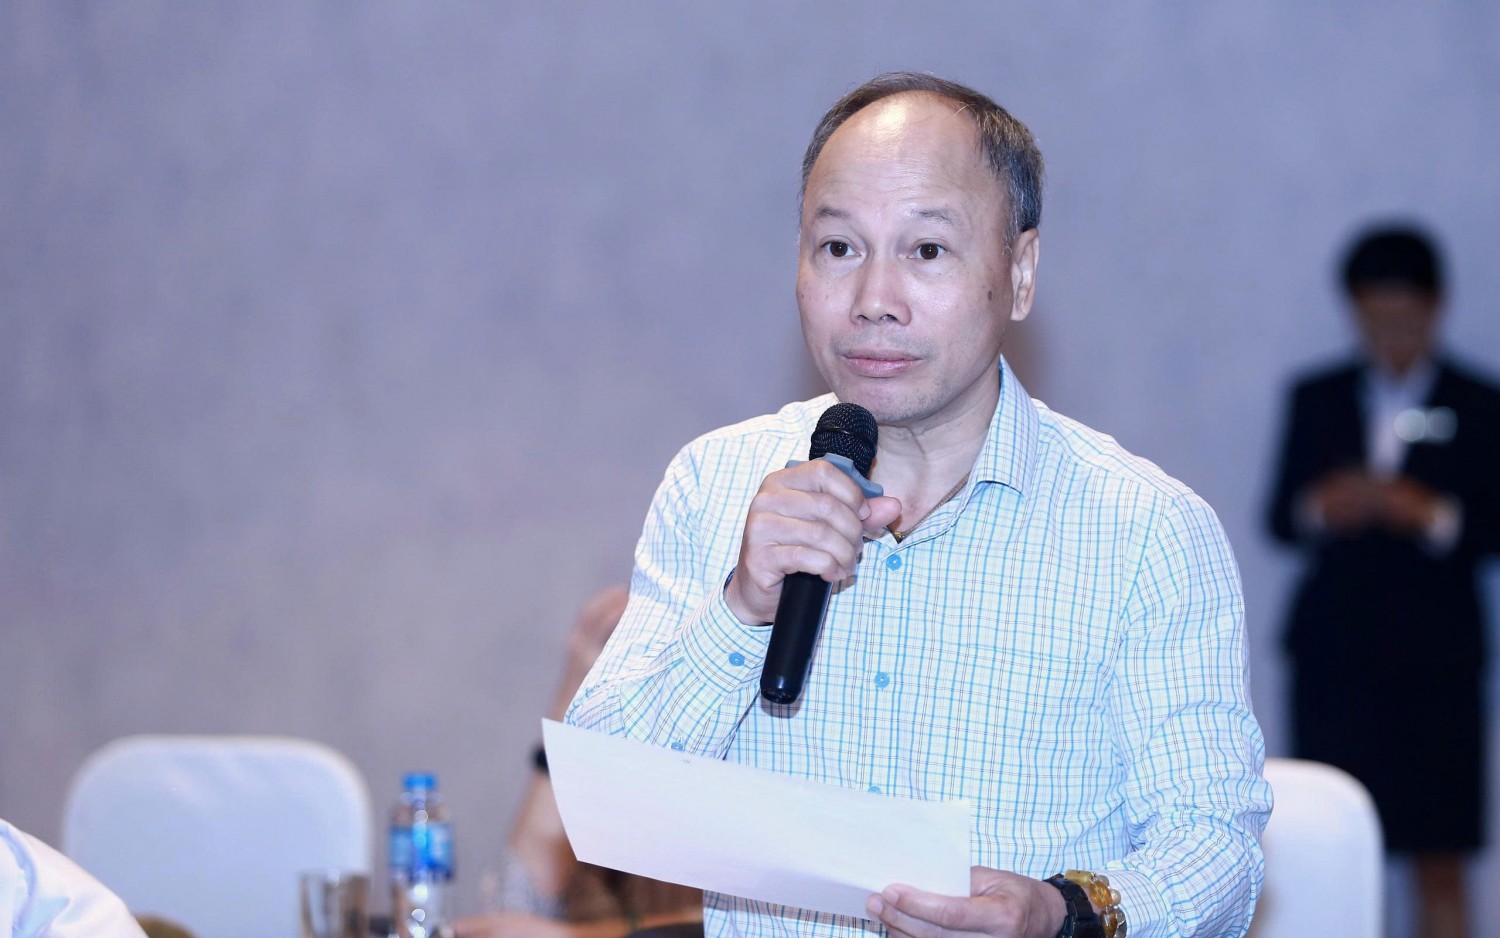 |
| Các quy định về chi phí và doanh thu trong hoạt động CCS là một trong những vấn đề được đại diện Công ty Dầu khí Việt Nhật (JVPC) quan tâm, trao đổi tại Hội thảo. |
Đáng chú ý, Điều 76 dự thảo Nghị định quy định các chi phí thực hiện dự án CCS thuộc chi phí hoạt động dầu khí được phép thu hồi theo khoản 2 Điều 51 Luật Dầu khí. Các khoản chi phí bao gồm: đánh giá tiềm năng lưu trữ CO₂; lập kế hoạch triển khai; thiết kế, mua sắm, xây dựng, lắp đặt hệ thống công trình; khoan giếng bơm ép, giếng quan trắc; vận hành, giám sát, bảo hiểm và thu dọn công trình CCS.
Các chi phí này được thu hồi theo mức thu hồi chi phí của hợp đồng dầu khí hiện hữu, quy định tại Điều 23 Luật Dầu khí, cùng với các chi phí hoạt động dầu khí khác. Nhà thầu có trách nhiệm hạch toán riêng các chi phí liên quan đến CCS để phục vụ kiểm toán, quyết toán.
Đối với doanh thu, khoản 2 Điều 77 dự thảo quy định doanh thu từ bán tín chỉ carbon được sử dụng để bù đắp chi phí hoạt động CCS, tính trên phần tăng thêm so với mức thu hồi chi phí đã được xác định trong hợp đồng dầu khí.
Phần doanh thu từ tín chỉ carbon vượt quá tổng chi phí CCS chưa được thu hồi được phân chia giữa nhà thầu và nước chủ nhà theo tỷ lệ chia dầu khí lãi quy định trong hợp đồng dầu khí.
Theo Bộ Công Thương, quy định này nhằm làm rõ việc ghi nhận doanh thu từ tín chỉ carbon và hạch toán chi phí, doanh thu CCS. Các khoản chi phí được xem xét thu hồi phải hợp lý, cần thiết và liên quan trực tiếp đến hoạt động CCS thuộc phạm vi hợp đồng dầu khí, bảo đảm tính minh bạch và phù hợp với quy định của Luật Dầu khí.
Bên cạnh đó, việc xác lập, quản lý và sử dụng tín chỉ carbon phải tuân thủ pháp luật về bảo vệ môi trường và thị trường carbon. Dự thảo Nghị định tập trung vào những nội dung gắn với hoạt động dầu khí thuộc phạm vi điều chỉnh của Luật Dầu khí.
Việc bổ sung cơ chế thu hồi chi phí và hạch toán doanh thu từ hoạt động CCS là một bước cụ thể hóa các chính sách mới của Luật Dầu khí năm 2026, tạo cơ sở để nhà thầu nghiên cứu, triển khai hoạt động CCS gắn với các dự án dầu khí tại Việt Nam.

Lâm Anh